Gesetz in Kraft.
Liquidtarif erst ab 2027.
Zwei Monate fehlen.
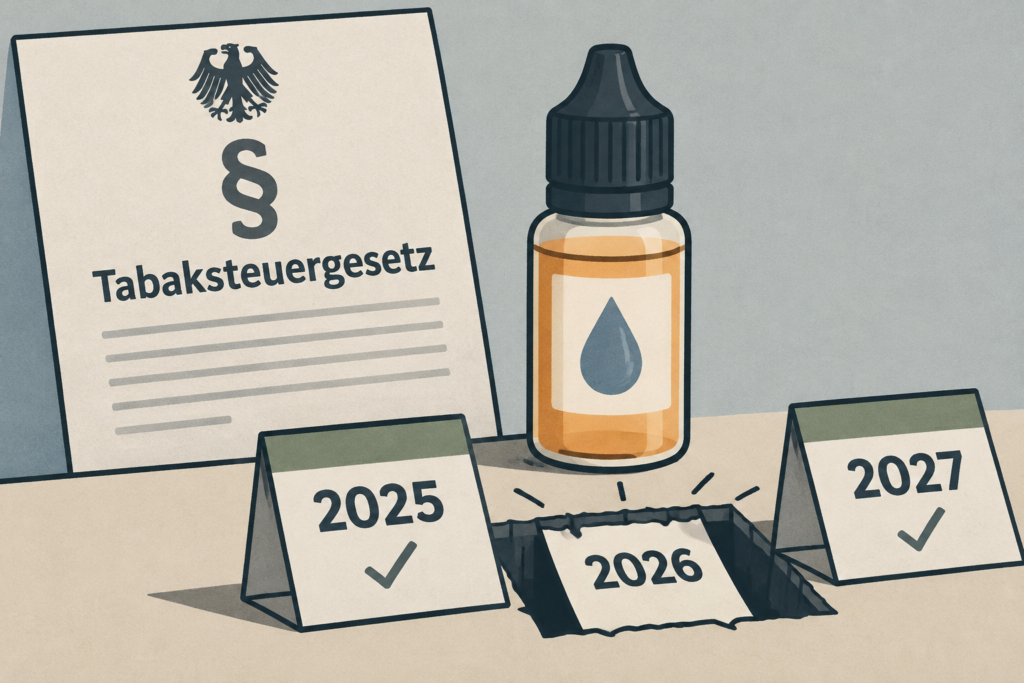
Eine vorzeitig wirksame Neufassung des Tabaksteuergesetzes hat den Steuersatz für E-Liquids bis zum Jahresende aus dem Wortlaut gedrängt.
Der bisherige Satz von 0,32 Euro je MilliliterMilliliterVolumeneinheit für Liquidmengen.📖 Glossareintrag öffnen → wurde ersetzt, der neue beginnt erst am 1. Januar 2027. Das BMF hält trotzdem an der bisherigen Besteuerung fest und hat eine formale Berichtigung angekündigt.
Der Tarif beginnt erst wieder im Januar
Seit dem 21. Oktober 2026 gilt das geänderte TabaksteuergesetzTabaksteuergesetzDeutsches Gesetz über die Tabaksteuer.📖 Glossareintrag öffnen → – doch für Substitute für Tabakwaren, also insbesondere E-Liquids, enthält sein Wortlaut bis zum Jahresende keinen ausdrücklich bezifferten Steuersatz. Der neu gefasste § 2 Absatz 1 Nummer 7 setzt erst für den Zeitraum ab 1. Januar 2027 einen Tarif fest: zunächst 0,38 Euro je Milliliter.
Der zuvor geltende Satz von 0,32 Euro je Milliliter ab dem 1. Januar 2026 ist mit der vollständigen Neufassung des Absatzes entfallen. Gleichzeitig bestimmt Artikel 3 des Änderungsgesetzes, dass das Gesetz am Tag nach seiner Verkündung in Kraft tritt. Da die Verkündung am 20. Oktober erfolgte, ersetzte die neue Fassung die alte bereits am 21. Oktober – gut zwei Monate vor dem ersten ausdrücklich genannten Liquidtarif.
Das Ministerium will berichtigen
Das Bundesfinanzministerium räumte einen technischen Fehler bei der Inkrafttretensregelung ein. Die neuen Steuertarife sollten nach seiner Darstellung erst 2027 wirksam werden. Eine Berichtigung wurde angestoßen; auch die Generalzolldirektion wurde angewiesen, bis zum 31. Dezember weiterhin von den bisherigen Steuersätzen auszugehen.
Damit ist die Verwaltungslinie klar, der verkündete Gesetzeswortlaut aber nicht automatisch aus der Welt. Bei Liquids geht es anders als bei mehreren Tabakwaren nicht um einen möglicherweise zu früh greifenden höheren Auffangtarif, sondern um eine echte zeitliche Leerstelle: Nummer 7 beginnt schlicht mit dem 1. Januar 2027. Ob diese Lücke allein durch eine Berichtigung rechtssicher geschlossen werden kann, ist bislang nicht abschließend geklärt.
Kein steuerfreier Schlussverkauf
Für Hersteller und Händler folgt daraus vorerst kein spontaner steuerfreier Herbst. Bereits mit Steuerzeichen versehene Ware bleibt versteuert, die Zollverwaltung hält an 0,32 Euro je Milliliter fest, und ein Verkauf unversteuerter Liquids wäre angesichts der angekündigten Korrektur ein erhebliches rechtliches Risiko.
Bemerkenswert bleibt der Vorgang trotzdem: Der Fehler stand bereits im Regierungsentwurf und passierte anschließend Bundestag, Bundesrat und Ausfertigung. Ein Verbrauchsteuergesetz trat in Kraft und vergaß dabei im Wortlaut für mehr als zwei Monate den Tarif eines ganzen Produktmarktes. Bei einer privaten Steuererklärung dürfte der Hinweis, viele Augen hätten es ebenfalls übersehen, vermutlich weniger Eindruck machen.