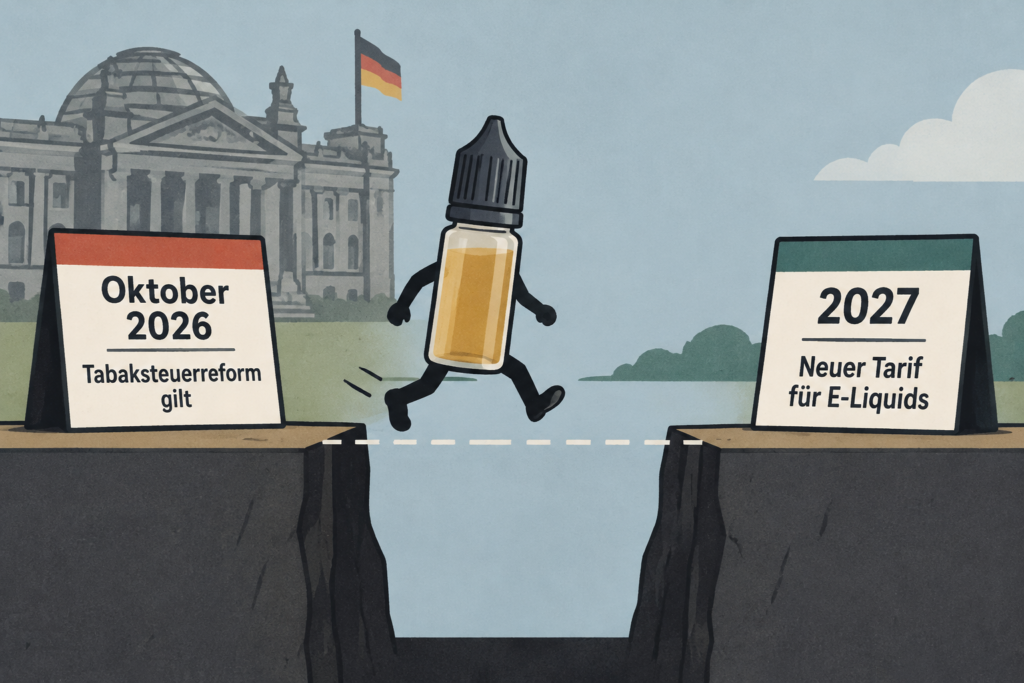
Das Gesetz gilt schon.
Der Liquidtarif noch nicht.
Dazwischen: eine Lücke.
Eine verfrühte Inkrafttretensregel hat bei Substituten für Tabakwaren eine besonders heikle Nebenwirkung.
Die neuen Steuersätze sollten ab 2027 greifen. Weil die gesamte Novelle bereits am Tag nach ihrer Verkündung in Kraft trat, fehlt im neu gefassten Tarif für E-Liquids nun der Zeitraum bis zum Jahresende 2026.
Ein Gesetz kommt zu früh
Das Gesetz zur Änderung des Tabaksteuergesetzes ist am 20. Oktober 2026 verkündet worden und damit am folgenden Tag in Kraft getreten. Politisch vorgesehen und öffentlich angekündigt waren dagegen stufenweise Steuererhöhungen ab dem 1. Januar 2027. Die Schlussvorschrift unterscheidet jedoch nicht zwischen vorbereitenden Regelungen und den neuen Tarifen: Das gesamte Änderungsgesetz gilt seit dem 21. Oktober.
Bei mehreren klassischen Tabakwaren führt diese Konstruktion dazu, dass im Gesetz genannte Grundtarife formal früher greifen als geplant. Bei den für E-Liquids maßgeblichen „Substituten für Tabakwaren“ ist die Lage noch eigentümlicher: Dort fehlt für den Rest des Jahres 2026 überhaupt ein Tarif.
Vier Steuersätze – aber keiner für 2026
Bis zur Änderung galt für Substitute seit dem 1. Januar 2026 ein Steuersatz von 0,32 Euro je MilliliterMilliliterVolumeneinheit für Liquidmengen.📖 Glossareintrag öffnen →. Die Novelle fasst den einschlägigen Paragrafen vollständig neu und nennt nun 0,38 Euro für 2027, 0,40 Euro für 2028, 0,42 Euro für 2029 sowie 0,44 Euro ab 2030.
Ein Satz für den Zeitraum vom 21. Oktober bis zum 31. Dezember 2026 steht in der Neufassung nicht. Gleichzeitig enthält das Gesetz Übergangsregeln für den vorgezogenen Bezug neuer Steuerzeichen – also Vorschriften, die erkennbar den Wechsel zum kommenden Tarif vorbereiten sollten. Der Kalender im eigentlichen Steuertarif beginnt trotzdem erst im Januar.
Keine Einladung zum steuerfreien Verkauf
Aus der Tariflücke folgt nicht automatisch, dass Händler nun bedenkenlos unversteuerte Liquids verkaufen könnten. Das Bundesfinanzministerium vertritt die Auffassung, dass der gesetzgeberische Wille eindeutig sei und bis Jahresende weiterhin die bisherigen Sätze angewendet werden sollen. Eine Berichtigung wurde nach Angaben des Ministeriums angestoßen.
Damit bleibt vorerst ein bemerkenswerter Gegensatz: Der veröffentlichte Wortlaut enthält für Substitute keinen Tarif bis Jahresende, die Finanzverwaltung will aber am bisherigen Satz festhalten. Rechtssicherheit entsteht nicht durch die offensichtliche Absicht hinter einem Gesetz, sondern durch einen belastbaren Text beziehungsweise dessen wirksame Korrektur. Bis dahin ist die MeldungMeldungBehördliche Vorabmeldung eines Produkts.📖 Glossareintrag öffnen → nicht „Liquids sind steuerfrei“, sondern: Der Gesetzgeber hat bei einer Verbrauchsteuer ausgerechnet den laufenden Besteuerungszeitraum aus dem Tarif geschrieben.
Quelle
Kern der Meldung — Original-Gesetzestext: BGBl. 2026 I Nr. 309 – Gesetz zur Änderung des Tabaksteuergesetzes