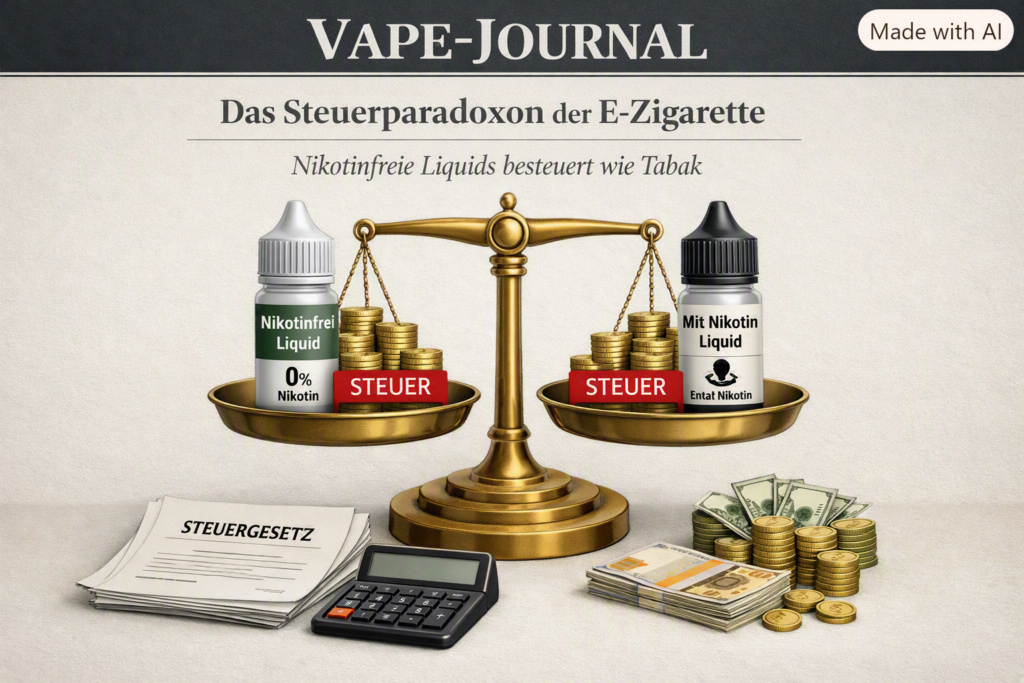
Kein Nikotin.
Trotzdem Tabaksteuer.
Das Paradoxon.
Warum Zweckbestimmung Chemie und Logik aushebelt.
PropylenglykolPropylenglykolSiehe PG: dünnflüssiger Trägerstoff für Aromen.📖 Glossareintrag öffnen → und GlycerinGlycerinSiehe VG: zähflüssiger Bestandteil für Aerosoldichte.📖 Glossareintrag öffnen → kosten im Supermarkt wenige Euro – im VapeVapeElektrisches Gerät, das Liquid zu Aerosol erhitzt.📖 Glossareintrag öffnen →-Shop dieselbe Chemie plötzlich Tabaksteuer. Seit der Reform gelten Liquids, Basen und Aromen als Tabaksubstitute, egal ob Nikotin drin ist.
Wer sich heute im klassischen Drogerie- oder Supermarkt umschaut, findet Propylenglykol (PGPGTrägerstoff, der Aromen gut transportiert.📖 Glossareintrag öffnen →) und pflanzliches Glycerinpflanzliches GlycerinZähflüssiger Liquidbestandteil für dichte Aerosole.📖 Glossareintrag öffnen → (VG) als völlig alltägliche Inhaltsstoffe. Sie stecken in Zahnpasta, Hautcremes oder werden als Lebensmittelzusatzstoffe deklariert. Ein Liter dieser Basen kostet im regulären Handel nur wenige Euro.
Doch dieselbe chemische Substanz erfährt eine drastische Metamorphose, sobald sie die Schwelle eines Vape-Shops überschreitet oder mit der Absicht erworben wird, sie in einer E-Zigarette zu verdampfen. Seit der Einführung der Tabaksteuerreform werden Liquids, Basen und Aromen als „Substitute für Tabakwaren“ eingestuft. Das bittere Resultat: Eine massive Steuerlast – und zwar völlig unabhängig davon, ob das LiquidLiquidFlüssigkeit, die in der E-Zigarette verdampft wird.📖 Glossareintrag öffnen → überhaupt Nikotin enthält.
Die gesetzliche Konstruktion: Zweckbestimmung schlägt Chemie
Aus rein wissenschaftlicher Sicht ist die Besteuerung von nikotinfreien Flüssigkeiten nach dem TabaksteuergesetzTabaksteuergesetzDeutsches Gesetz über die Tabaksteuer.📖 Glossareintrag öffnen → (TabStG) ein physikalisches Paradoxon. Nikotin ist der psychotrope Wirkstoff der Tabakpflanze. Ein Liquid, das lediglich aus PG, VG und Lebensmittelaromen besteht, hat chemisch und biologisch absolut nichts mit Tabak zu tun.
Der Gesetzgeber hebelt diese naturwissenschaftliche Tatsache jedoch durch ein juristisches Konstrukt aus: die sogenannte Zweckbestimmung.
Sobald eine Flüssigkeit dazu bestimmt ist, in einer E-Zigarette konsumiert zu werden, mutiert sie im Sinne des Steuerrechts zum Tabaksubstitut. Es spielt für den Zoll keine Rolle, was in der Flasche ist, sondern ausschließlich, wofür es verwendet wird. Diese Zweckentfremdung führt zu der absurden Situation, dass VaperVaperPerson, die E-Zigaretten nutzt.📖 Glossareintrag öffnen → für ein reines, nikotinfreies Genussmittel Steuern zahlen, die eigentlich zur Eindämmung des Nikotinkonsums gedacht waren.
Die fatalen Folgen für JugendschutzJugendschutzRegeln zum Schutz Minderjähriger vor nikotinhaltigen Produkten.📖 Glossareintrag öffnen → und Markt
Die rechtliche Gleichstellung von nikotinhaltigen und nikotinfreien Produkten sollte laut Gesetzgeber verhindern, dass Steuerschlupflöcher genutzt werden (etwa durch das nachträgliche Selbermischen). Doch in der Praxis bewirkt das Gesetz oft das Gegenteil von gesundheitspolitischer Lenkung.
Wenn der finanzielle Unterschied zwischen einem Liquid mit 20 mg/mlmg/mlÜbliche Einheit für die Nikotinkonzentration.📖 Glossareintrag öffnen → Nikotin und einer komplett nikotinfreien Variante durch die Steuer gegen Null läuft, schwindet für viele Konsumenten der finanzielle Anreiz, den Nikotingehalt schrittweise zu reduzieren. Das Gesetz bestraft denjenigen, der eigentlich vom Nikotin wegkommen möchte, mit der exakt selben steuerlichen Härte.
Zudem hat diese Gesetzgebung den Schwarzmarkt regelrecht explodieren lassen. Da Vaper verständlicherweise nicht einsehen, für einen Liter Basisflüssigkeit hunderte Euro Steuern zu zahlen, blüht der unregulierte Handel mit Graumarkt-Produkten aus dem Chemie- und Lebensmittelbedarf – vorbei an jeder Qualitätskontrolle des Jugendschutzes.
FAQ – Häufige Fragen
Warum zahlt man Tabaksteuer auf nikotinfreie Liquids?
Weil das Steuerrecht auf die Zweckbestimmung abstellt: Ist die Flüssigkeit zum Konsum in der E-Zigarette bestimmt, gilt sie als Tabaksubstitut – unabhängig vom Nikotingehalt.
Sind PG und VG im Supermarkt steuerfrei?
Als alltägliche Chemie- und Lebensmittelstoffe ja. Sobald sie ausdrücklich als Liquid-BasisBasisUnaromatisierte Grundlage aus PG, VG und optional Nikotin.📖 Glossareintrag öffnen → bzw. zum Verdampfen bestimmt und verkauft werden, greift die Tabaksteuer.
Hilft die Gleichbesteuerung beim Ausstieg aus dem Nikotin?
Oft eher nicht: Wenn 0 mg und 20 mg steuerlich fast gleich teuer sind, entfällt der finanzielle Anreiz, den Nikotingehalt schrittweise zu senken.
Fazit
Die nikotinunabhängige Besteuerung von Liquids im deutschen Steuerrecht bleibt ein Paradebeispiel dafür, wie juristische Definitionen die Naturwissenschaft komplett ignorieren können. Für das Fachjournal steht fest: Solange die reine Zweckbestimmung über der tatsächlichen chemischen Zusammensetzung steht, bleibt die Steuer auf nikotinfreie Liquids ein logisches und gesundheitspolitisches Rätsel.